ملخص تنفيذي
إن المعلومات المسربة عن آخر خطة وضعتها الحكومة اللبنانية لإنقاذ القطاع المالي تثير القلق. فالنخب الحاكمة والمصرفية تصرّ على عدم تحمل المسؤولية عن الخسائر المالية التي تسببت فيها. بل ارتأت تحميل المودعين قرابة ثلاثة أضعاف العبء المالي الإجمالي الذي تحمله أي طرف معني آخر، وذلك عن طريق تحويل مدخراتهم من الدولار الأمريكي إلى الليرة اللبنانية التي عانت من تدهور كبير في قيمتها.
وفي ظل استمرار المفاوضات مع صندوق النقد الدولي، يجب على المودعين اللبنانيين البدء بحملة ضغط تستهدف تطبيق المعايير التنظيمية المصرفية الدولية على الأزمة المصرفية اللبنانية. وقد جاءت اتفاقيات الأعمال رداً على الأزمة المالية العالمية 2008، عندما أثار استخدام الأموال العامة لإنقاذ البنوك الخاصة موجة غضب عارمة. وترتكز تلك الأنظمة على مبدأ عدم جواز نقل خسائر إعسار البنوك أو الشركات من طرف المسؤولين وأولئك الذين قبلوا مخاطر الاستثمار إلى أطراف بريئة. الأمر الذي يحوّل المستثمرين الذين قبلوا بمخاطر أعلى (بحثاً عن عوائد أعلى) إلى مصدّات جزئية تحمي الاستثمارات إذا ساءت الأحوال.
وتدعم هذه الفرضية الأساسية الحجج القوية المطروحة لإنقاذ القطاع المصرفي اللبناني من خلال خطة ” إنقاذ داخلي”، تتحمل بموجبها “الدائرة الداخلية”؛ أي مساهمي البنوك، العبء الأكبر للخسائر. لقد كان المصرف المركزي اللبناني (مصرف لبنان)، من بين المخاطرين البارزين، عندما أشرف على الهندسة المالية التي فاقمت الانهيار المالي. ولأن هذه الأطراف تحملت طواعية مخاطر صنع القرار والاستثمار، فيجب عليها أن تتحمل مسؤولية الأزمة المصرفية.
لكن الأنظمة المصرفية اللبنانية لا تتماشى مع المعايير الدولية التي تُنفذ تلقائياً عملية “إنقاذ داخلي” عادلة ومنظّمة. وهذه الثغرة سمحت للنخب السياسية والمصرفية بتجاهل الاقتراحات التي تحملهم المسؤولية عن الأزمة، لا بل ونقل الالتزامات الهائلة للبنوك اللبنانية إلى آلاف المودعين الصغار والمتوسطين. كما أخفقت الأنظمة المصرفية اللبنانية بالأساس في تلافي الأزمة المالية. كما يلاحظ غياب القواعد التي تتعامل بشكل مناسب مع حالات الانهيار المصرفي، وتضارب المصالح داخل الهيئات الحاكمة لمصرف لبنان، والسرية المصرفية، وممارسات الإفصاح. وعلى مدى عقود، سمح اتساع هذه الثغرات التنظيمية بتجاهل الضوابط والتوازنات الحكيمة، لصالح استمرار تدفق الأرباح غير المستدامة على البنوك والمساهمين.
إن أي صفقة مقبلة تتضمن حزمة إنقاذ مالي من صندوق النقد الدولي تتطلب إعادة هيكلة القطاع المصرفي اللبناني المنهار، الأمر الذي ينطوي حتماً على توزيع المسؤوليات لمواجهة خسائر القطاع. كما يُرجح أن يطالب الصندوق باعتماد أنظمة مصرفية صارمة ستؤدي إلى إعادة تشكيل سمات الاقتصاد الكلي واتجاهاته في لبنان. ويتوقف تقدم هذه المفاوضات الحساسة على قبول النخب المصرفية والسياسية في لبنان تحمل مسؤوليتها عن الأزمة الاقتصادية.
فحتى الآن، لم يأخذ المودعون والمجتمع المدني مكانهم على طاولة المفاوضات، على الرغم من أن الصندوق ملزم بالتشاور مع الأطراف المتأثرة بإصلاحاته. ويجب على المودعين اللبنانيين استخدام هذه السوابق التنظيمية الدولية في الضغط من أجل ضمان حقهم في إجراء توزيع عادل للخسائر، والتحول نحو نظام مصرفي يحمي المودعين ويلبي احتياجات العملاء المحليين ويحفز النمو المحلي ويخفف أعباء الدين الوطني. وإن عدم القيام بذلك، يسمح للنخب بمواصلة التهرب من المسؤولية وتعزيز مصالحها الخاصة على حساب مدخرات حياة المودعين.
التنظيم العالمي بعد الأزمة المالية العالمية
لقد نجح لبنان، إلى حد كبير، في تفادى الأزمة المالية العالمية 2008، في حين ترنحت دول أخرى تحت وطأة توزيع الخسائر الفادحة لقطاعاتها المصرفية. وفي الولايات المتحدة وأوروبا، واجهت الحكومات موجة غضب عامة، ناهيك عن العجز الكبير الذي تعاني منه هذه الدول أصلاً، عندما أجازت تنفيذ خطة “إنقاذ خارجي” لمصارف اعتبرت “عصية على الفشل”. وبموجب ترتيبات هذه الخطة، ساعدت الصناديق العامة المصارف المتعثرة على الوفاء بالتزاماتها؛ أي أن سداد ديون القطاع المالي وقع أساساً على كاهل دافعي الضرائب. ومن المفهوم أن يعتبر معظم المواطنين الأميركيين والأوروبيين أن عملية الإنقاذ الحكومية هذه كانت متحيزة عندما حمّلت دافعي الضرائب عبء إخفاقات المصارف1MIT SLOAN (2019) “Here’s how much the 2008 bailouts really cost” MIT MIT Sloan School of Management, online at https://mitsloan.mit.edu/ideas-made-to-matter/heres-how-much-2008-bailouts-really-cost; Financial Times “Banks cannot expect government to bail them out of every crisis” online at https://www.ft.com/content/760f8a05-d5be-4066-8f3d-802d78c33bce↓، بدلاً من مديريها والمساهمين فيها.
ومنذ الأزمة المالية العالمية، استجاب المجتمع المالي الدولي لهذا الاستياء المتزايد بوضع مجموعة إصلاحات تنظيمية تهدف إلى تخفيف حدة الظلم الناجم عن انهيار القطاع المصرفي في المستقبل. أولاً وقبل كل شي، جاءت اللوائح المُنقّحة بشأن القدرة الكلية على امتصاص الخسارة ومبادئ اتفاقية بازل الثالثة، التي أعدها مجلس الاستقرار المالي ولجنة بازل للرقابة المصرفية على التوالي، لتعزز شروط إعداد خطة “إنقاذ داخلي” بدلاً من خطة “الإنقاذ الخارجي” سيئة الصيت2FSB (2015), “Total Loss-Absorbing Capacity (TLAC) Principles and Term Sheet”, Financial Stability Board, pp1-22↓ 3BCBS (2016b), “TLAC holdings standard”, Bank for International Settlements, pp1-14↓.
وبموجب هذه الخطة، يتحمل المساهمون القدر الأكبر من خسائر المصرف. وإذا لم يفِ ذلك بجميع الالتزامات المترتبة على المصرف، يتحمل بعض الدائنين الصغار الخسائر المتبقية مقابل تحويل ديونهم المستحقة إلى أسهم عادية، مما يسمح للمصرف بإعادة الرسملة والتعافي. ويكون هؤلاء الدائنون عادة من فئة المستثمرين ممن لديهم التزامات تعرف باسم الديون الثانوية طويلة الأجل4 Martino, E. (2017), Subordinated Debt Under Bail-in Threat, University of Bologna Law Review, 2(2), 252–299. https://doi.org/10.6092/issn.2531-6133/7664 online at https://bolognalawreview.unibo.it/article/view/7664↓. وبذلك تضمن خطة الإنقاذ الداخلي إنقاذ القطاع المصرفي من قبل الدائنين والمساهمين في المصرف نفسه، بدلاً من خطة “إنقاذ خارجي” يمولها المودعون العاديون أو دافعوا الضرائب. وتعرف هذه الخطة باسم اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر.
وبهذه الطريقة، تضع هذه اللوائح شروطاً تضمن للمستثمرين الحذرين، كالمودعين الصغار والمتوسطين، تخفيف التعرض لتبعات الانهيار المصرفي. وتحتل الديون الثانوية، التي تحصل على عوائد أعلى من الودائع مقابل تحمل المقرض مخاطر إضافية، مرتبة أقل من ديون المودعين عند القيام بالتصفية في حالات الإفلاس5Investopedia (2022) “Subordinated Debt Definition” Investopedia, online at https://www.investopedia.com/terms/s/subordinateddebt.asp↓. وعلى العكس، يحصل المودعون الصغار والمتوسطون على عوائد استثمارية أقل، إنما يجب أن يحصلوا على مركز أكثر أماناً في حالات الانهيار المصرفي. وعند إعادة الهيكلة، تُعاد رسملة المصارف بواسطة تحويل الديون الثانوية إلى رأس مال، مما يجنب المودعين العاديين الأضرار التي تلحق بودائعهم أو استخدامها لتصحيح الميزانيات العمومية للمصارف6DNB (2017) “Operation of Bail-In”, Dutch Central Bank, online at https://www.dnb.nl/media/sxxdqjgo/operation-of-bail-in.pdf↓. بهذه الطريقة، تضمن اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر لجوء المصارف إلى مصادر تمويل داخلية بدلاً من مصادر خارجية.
قدمت إصلاحات ما بعد الأزمة المالية العالمية حماية إضافية للمودعين عبر إقرار أحكام استرداد تُخضع صناع القرار الرئيسيين في المصارف للمساءلة المالية. وتُلزم أحكام الاسترداد مديرو المصارف بدفع تعويضات لقاء اتخاذهم قرارات أضرّت بالمصرف، حتى بعد انقضاء مدة عملهم. ومن الناحية النظرية، يجب أن تمنع أحكام الاسترداد مديري المصارف من اتباع سلوك متهور أو غير قانوني، تحت طائلة التعرض لعقوبات مالية قاسية جرّاء التقاعس في أداء واجباتهم المؤسسية7 Afanasyeva O. (2016) “Executive bonuses clawback in the banking sector“, ARMG Publishing, online at https://armgpublishing.sumdu.edu.ua/wp-content/uploads/2016/12/files/bel/issue1/Article_3.pdf↓. وفي الواقع، يوفر الاستخدام الفعال لأحكام استرداد الأموال تدفقاً إضافياً لرأس المال يساعد في مواجهة الخسائر في حالات الانهيار المصرفي، ويمكن بواسطته تخفيف العبء.
…المواطنين الأميركيين والأوروبيين أن عملية الإنقاذ الحكومية هذه كانت متحيزة عندما حمّلت دافعي الضرائب عبء إخفاقات المصارف، بدلاً من مديريها والمساهمين فيها.
لبنان يقاوم الإصلاحات التنظيمية
رغم كل ذلك، لم ينضم مصرف لبنان إلى الإصلاحات الواردة في اتفاقية بازل الثالثة، ولا إلى معظم الإجراءات التنظيمية العالمية الأخرى التي أعقبت الأزمة المالية العالمية. وبدلاً من ذلك، حافظ حاكم مصرف لبنان؛ رياض سلامة، طيلة عشر سنوات تقريباً، على مظاهر إدارة مالية حذرة للمصرف، شجّعها أداء لبنان القوي خلال الانهيار المالي 2008. وفي إطار مقاومة الإصلاحات التنظيمية المتشددة، استند مصرف لبنان إلى ثلاث حجج: أ) ليس لبنان عضواً في لجنة بازل، 2) حقيقة أن القطاع المصرفي اللبناني أقل تطوراً من الدول الأخرى، مما يعني أن الإصلاحات لم تكن جميعاً قابلة للتطبيق بشكل صارم، 3) أن الأنظمة المصرفية اللبنانية قد تكون أكثر صرامة من إصلاحات اتفاقية بازل الثالثة من بعض النواحي.8Wright C (2014) “Riad Salamé: The Central Banker who brings Stability to Lebanon”, Chris Wright Media, online at https://www.chriswrightmedia.com/riad-salame-the-central-banker-who-brings-stability-to-lebanon/↓
وفي الواقع، فشلت أنظمة مصرف لبنان في منع القطاع المصرفي اللبناني من اتخاذ سلسلة قرارات استثمارية هزيلة ومحفوفة بالمخاطر في الفترة التي أعقبت الأزمة المالية العالمية وحتى تشرين الأول (أكتوبر) 2019، عندما انهار القطاع المصرفي في نهاية المطاف. خلال هذه الفترة، كثّف مصرف لبنان عمليات إقراض الدولة اللبنانية (والاقتراض بنفسه)، وهنا مكمن الأزمة المصرفية اللبنانية.9Halabi S. and Boswall J. (2019) “Extend and Pretend: Lebanon’s Financial House of Cards”, Triangle, online at https://www.thinktriangle.net/extend-and-pretend-lebanons-financial-house-of-cards-2/↓ 10 BCBS (2017b), “The Regulatory Treatment of Sovereign Exposures”, Bank for International Settlements, p4.↓ ففي العادة، لا يتسبب الإقراض المكثف للدولة بأي مشكلة نتيجة تنوع الميزانيات العمومية للمصارف الدولية وانخفاض المتطلبات الرأسمالية في عمليات الإقراض المصرفية للدول. لكن المصارف عندما تتعرض لمخاطر منح ديون كبيرة جداً لمصدر واحد كالدولة، فإن قدرتها الائتمانية تؤول إلى أيدي المدين، لدرجة تجعل تخلف أحدهما عن السداد يؤدي إلى تخلف الآخر أيضاً.
من الناحية العملية، أتاحت عملية الإقراض الضخمة هذه فرصاً للنخب السياسية والمصرفية على حساب الصحة المالية العامة للبنان. فعائدات المصارف اللبنانية تتزايد نتيجة الفوائد التي تدفعها الدولة على السندات السيادية، في حين يتعمق انكشاف المصارف على الدولة اللبنانية، في وضع يزداد تصنيفه باضطراد في سلّم الحالات ذات “المخاطر الائتمانية العالية”.11Moody’s (2017) “Moody’s Downgrades Lebanon’s Rating To B3, Changes Outlook To Stable From Negative” Moody’s Investors Service Online at https://www.moodys.com/research/Moodys-Downgrades-Lebanons-Rating-To-B3-Changes-Outlook-To-Stable–PR_365093↓ وعندما بدأت احتياطيات العملات الأجنبية بالتضاؤل في عام 2016، انخرط مصرف لبنان في عمليات الهندسة المالية؛ وهي عمليات مربحة جداً وخطيرة للغاية تحولت إلى “مخطط بونزي منظم” في لبنان.12 Halabi S. and Boswall J. (2019) “Extend and Pretend: Lebanon’s Financial House of Cards”, Triangle, online at https://www.thinktriangle.net/extend-and-pretend-lebanons-financial-house-of-cards-2/↓ وبما أن بعض المساهمين الأساسيين في المصارف هم من القادة السياسيين أو أنصارهم أو أصدقائهم13Chaaban, J. (2016) “I’ve Got the Power: Mapping Connections Between Lebanon’s Banking Sector and the Ruling Class” Economic Research Forum, online at https://erf.org.eg/publications/ive-got-the-power-mapping-connections-between-lebanons-banking-sector-and-the-ruling-class/↓ 14Sewell A. (2020) “Lebanon: Leaked plan sets way forward, but country’s path could spell lost decade” Al Arabiya English, online at https://english.alarabiya.net/features/2020/04/10/Lebanon-Leaked-plan-sets-way-forward-but-country-s-path-could-spell-lost-decade↓، فقد توفرت لديهم حوافز كافية لغض الطرف عن إقراض أنفسهم وعدم جدارتهم الائتمانية، في ظل تزايد أرباح المساهمين الناتجة عن الديون (العامة).
فعائدات المصارف اللبنانية تتزايد نتيجة الفوائد التي تدفعها الدولة على السندات السيادية، في حين يتعمق انكشاف المصارف على الدولة اللبنانية، في وضع يزداد تصنيفه باضطراد في سلّم الحالات ذات ’المخاطر الائتمانية العالية.‘
الأسوأ من ذلك، أن لبنان لم يعتمد الإصلاحات التنظيمية التي أعقبت الأزمة المالية العالمية وضمنت إجراء عملية إنقاذ داخلي منظمة وعادلة عندما ينهار القطاع المصرفي. وكان غياب اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر يعني أن المصارف اللبنانية لم تلجأ تلقائياً إلى الدائنين المطلوبين للتعافي من الأزمة. وفي الواقع، كان لدى المصارف التي تطبق هذه اللوائح مبلغاً محدداً مسبقاً من الديون الثانوية؛ وهو رأس مال جمعه البنك لهذا السيناريو تحديداً؛ أي لإعادة الرسملة.
لكن الميزانيات العمومية للمصارف في لبنان، اعتمد ت بالدرجة الأولى على المساهمين والمودعين، مما جعل خطة إنقاذ داخلي بحتة؛ إي خطة لا تشمل المودعين العاديين، أمراً مستبعداً للغاية. وفي الواقع، فقد أمر مصرف لبنان اعتباراً من تشرين الأول (أكتوبر) 2019، جميع المصارف بالبدء في دراسة فرض “اقتطاع على الودائع” على المودعين العاديين، يُصار بموجبها إلى شطب جزء كبير من المدخرات لتخفيف عبء الديون. والأسوأ من ذلك، كان غياب أحكام الاسترداد التي تهدف إلى فرض المساءلة والمسؤولية المالية على إدارة المصرف المتقاعسة. وبغض النظر عن صناع القرار الرئيسيين الذين يجب استرداد أموالهم لمواجهة خسائر القطاع المصرفي، فقد أقرّ سلامة بأن مودعين من ذوي الصلات حولوا أكثر من مليار دولار بين 17 تشرين الأول (أكتوبر) أكتوبر 2019 و30 كانون الثاني (يناير) 2020، على الرغم من ضوابط رأس المال غير القانونية التي تمنع المودعين العاديين من الوصول إلى مدخراتهم.15TAW (2020) “Lebanon looks to combat capital flight” The Arab Weekly, 31 January 2020, online at https://thearabweekly.com/lebanon-looks-combat-capital-flight↓ وقدّرت مصادر مطّلعة أخرى، ممن شغلت عضوية لجان مصرف لبنان، أن مقدار التهريب بلغ قرابة 6 مليارات دولار.16Reuters (2020) “ Former Lebanon finance head says banks ‘smuggled’ $6 billion out: FT” Al Arabiya English, 13 July 2020 online at https://english.alarabiya.net/business/banking-and-finance/2020/07/13/Former-Lebanon-finance-head-says-banks-smuggled-6-billion-out-FT↓
مهمتين متضاربتين
يتضمن هيكل حوكمة مصرف لبنان تدابير للإشراف على سياسات المصرف وحساباته. لكن فعاليتها تعرضت للخطر بسبب التأثير السياسي غير المبرر، وتضارب المصالح بين أعضاء اللجان، والثغرات التي تسمح للحاكم بالهيمنة على عملية صنع القرار.
فمثلاً، تضم الهيئتان التنظيميتان الرئيسيتان في مصرف لبنان؛ المجلس المركزي ولجنة الرقابة على المصارف، مندوبين عن وزارتي الاقتصاد والمالية، إلى جانب الأعضاء “السياسيين” الآخرين. ويمارس المندوبون الوزاريون تأثيراً سياسياً مباشراً ومنهجياً على الهيئات التنظيمية لمصرف لبنان. أما في الدول الأخرى، يختار المصرف المركزي موظفين مستقلين عن الحكومة. وفي لبنان، تزداد المخاوف من تزايد النفوذ غير المبرر، نظراً لتضارب المصالح الواسع ضمن النخب السياسية والمصرفية.
بالإضافة إلى ذلك، يرأس حاكم مصرف لبنان الهيئات الرقابية الثلاث في المصرف: الهيئة المصرفية العليا، هيئة التحقيق الخاصة، هيئة الأسواق المالية. وهكذا يصبح حاكماً متعدد المهام، يقتصر عمل نوابه على تنفيذ المهام التي يكلفهم بها.
وتصل المهام المتضاربة إلى درجة أن يعمل رؤساء مجالس الإدارة مدراء تنفيذيين في المؤسسة نفسها في مختلف مؤسسات القطاع المصرفي اللبناني. وتحظر لجنة بازل للرقابة المصرفية17BCBS (2015), “Corporate governance principles for banks”, Bank for International Settlements, p35↓ هذه الممارسة، نظراً لتأثيرها السلبي على تنفيذ إجراءات المساءلة الداخلية ومساهمتها في نشوء الأزمة المالية العالمية. وقد ذكر مصدر مصرفي سري لمركز ترانغل أنه في بعض الحالات، قام مدققون بمراجعة حسابات مصارف لبنانية يمتلك أقاربهم أسهماً فيها، في مثال فاضح على تضارب صارخ للمصالح. وفي عام 2021، صرح عضو سابق في لجنة الرقابة على المصارف أن تضارب المصالح داخل هيئة الأسواق المالية أدى إلى قيام المصارف بعمليات تحويل احتيالية للودائع بلغت قيمتها نحو 4 مليارات دولار من الأسهم الممتازة.18Azar G. (2021) “The Wolf of Wall Street: The Wolf of Wall Street — Lebanese style: Small-scale depositors say banks duped them into buying preferred shares”, L’Orient Today, 18 February 2021, online at https://today.lorientlejour.com/article/1252407/the-wolf-of-wall-street-lebanese-style-small-scale-depositors-say-banks-duped-them-into-placing-their-savings-in-preferred-shares-now-worth-nothing.html↓
من يدفع التكاليف؟ تحميل عبء الخسائر المصرفية في لبنان
في ظل نقص اللوائح التنظيمية، شهد لبنان نزاعاً مريراً بشأن توزيع خسائر القطاع المصرفي. وفي عام 2020، قامت شركة المحاسبة لازارد بطلب من حكومة حسان دياب السابقة بوضع “خطة إنقاذ مالية” تضمنت خطة “إنقاذ داخلي” طُرحت ضمن الخيارات الرئيسية لتعافي القطاع المالي.19MoF (2020) “Financial Recovery Plan” Lebanon Ministry of Finance, online at http://finance.gov.lb/en-us/EventPdfs/English/The%20Lebanese%20Goverment%20Financial%20Recovery%20Plan.pdf↓ وبدلاً من استخدام الديون الثانوية، تعتمد خطة لازارد بالدرجة الأولى على مفهوم “الاقتطاع من الودائع”؛ أي تخفيض القيمة السوقية لودائع 2% من كبار المودعين (بما يتماشى مع وعد الحكومة آنذاك بحماية 98% من المودعين). وهذا يتعارض مع الغرض الأساسي لخطط الإنقاذ الداخلي، وهو حماية كبار الدائنين، ولاسيما المودعين. وبذلك تكون لازارد قد استبدلت الديون الثانوية بديون المودعين، بحيث أصبحت أقرب إلى خطة إنقاذ خارجي، يمولها عموم اللبنانيين بواسطة ودائعهم بدلاً من الضرائب.
جوبهت خطة لازارد بمعارضة فورية من قبل رجال الأعمال والنخب السياسية، الذين استفاد كثير منهم من أسعار الفائدة الباهظة على ودائعهم الضخمة من خلال عمليات الإقراض المصرفية المحفوفة بالمخاطر. وفي أيار (مايو) 2020، ردت جمعية مصارف لبنان على الخطة باقتراح تغطية خسائر القطاع من خلال بيع فعلي لأصول الدولة بأسعار مخفضة، وتحويلها إلى المصارف. ولم يقدم الاقتراح تفاصيل تُذكر بشأن كيفية تعويض الخسائر المتبقية.20Azar M. (2020) “The ABL plan: A Back Door to Privatizing State Assets” Finance 4 Lebanon, online at https://finance4lebanon.com/the-abl-plan-a-back-door-to-privatizing-state-assets/↓
إن التوصل إلى تسوية بشأن توزيع الخسائر في إطار المفاوضات على حزمة إنقاذ يقدمها صندوق النقد الدولي، تتطلب من الحكومة اللبنانية تحديد بديل عن الديون الثانوية. وفي هذه المفاوضات، يجب أن يركز المبدأ التوجيهي على توزيع الخسائر ضمن خطة إنقاذ داخلي تتوافق قدر الإمكان مع إجراءات التوزيع المنظم للخسائر بموجب اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر. وبعد ذلك وعند الضرورة، تتناول الإجراءات توزيعاً إضافياً للخسائر بشكل متناسب مع مستوى المخاطرة التي تحمّلها كل مستثمر. ويعني ذلك في حالة لبنان، اتباع المعايير الدولية لمساءلة المساهمين في المصارف المعسرة، وإخضاع القرارات التي أدت إلى نشوب الأزمة المصرفية إلى المساءلة، إلى جانب الإقرار بضرورة تحميل المودعين العاديين بعض أعباء الديون.
أولاً، بما أن المساهمين هم من أصحاب الأعمال، فلا يجب على المصارف معاملتهم بشكل مختلف عن المساهمين في أي مصرف دولي يطبق اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر. وهذا يعني أنه يجب على المساهمين تسديد الأعباء أثناء فترات الركود، ويرجح أن يؤدي ذلك في ظروف الأزمة المصرفية في لبنان إلى شطب 100% من حصصهم21 في القطاع المصرفي اللبناني توجد اختلافات واضحة بين المساهمين الرئيسيين في المصارف، وكثير منهم من الشخصيات السياسية و”حملة الأسهم الممتازة”. ويُنظر إلى الأخيرين عادة على أنهم جزء من هيكل أصول المصرف، لكن قسماً كبيراً منهم في لبنان هم مجرد مودعين غير متمرسين مالياً تم خداعهم لتحويل ودائعهم ومدخرات حياتهم إلى أسهم ممتازة، مقرونة بوعود عن “عائد مالي مضمون”. وبموجب أي خطة إنقاذ داخلي، يجب على هذه الأطراف أن تتحمل جزءاً من الخسائر، لكن المصارف قامت هنا غالباً بخرق القانون، عندما أقنعت المودعين بإجراء هذا التحويل (انظر عازار غ، 2021). ولذلك، يجب وضع آليات تسمح لهذه الأطراف باسترداد بعض خسائرها.↓. في عام 2021، بلغ رأسمال مساهمي المصارف وحملة الأسهم الممتازة 31 تريليون ليرة لبنانية22Azar G. (2021) “The Wolf of Wall Street: The Wolf of Wall Street — Lebanese style: Small-scale depositors say banks duped them into buying preferred shares”, L’Orient Today, 18 February 2021, online at https://today.lorientlejour.com/article/1252407/the-wolf-of-wall-street-lebanese-style-small-scale-depositors-say-banks-duped-them-into-placing-their-savings-in-preferred-shares-now-worth-nothing.html↓ (نحو 20.6 مليار دولار بسعر صرف 1500 ليرة لبنانية للدولار).
يجب الاعتراف بأن حصص المساهمين لن تكفي لامتصاص جميع الخسائر، وسيتطلب الأمر إجراء المزيد من التعديلات. ويجب دمج المصارف المعسرة والمنهارة، وتحويل أصولها المعدومة إلى الميزانية العمومية لمصرف لبنان.
ونظراً لافتقار النظام إلى ديون ثانوية كافية، فإن المستوى الثاني في تحمل مسؤولية الخسارة يتضمن إجراء تسوية بين مصرف لبنان وكبار المودعين. ويجب على المصرف زيادة شطب الخسائر غير المحققة بحيث تكفي الاقتطاعات من ودائع كبار المودعين لوحدها بتغطية بقية الخسائر.
إن مساهمة كبار المودعين في تغطية الخسائر؛ أي الاقتطاعات، تؤدي إلى تحويل جزء من ودائعهم إلى أسهم ممتازة في المصارف التي تعاد هيكلتها. ويشكّل تحويل الأسهم هذا المكون الأساسي لتعويضهم، كما أنهم سيحصلون على أرباح تفضيلية بمجرد أن تبدأ المصارف في جني الأرباح. ويجب متابعة أشكال التعويض الثانوية؛ الاسترداد بالدرجة الأولى، من خلال الإجراءات القانونية.
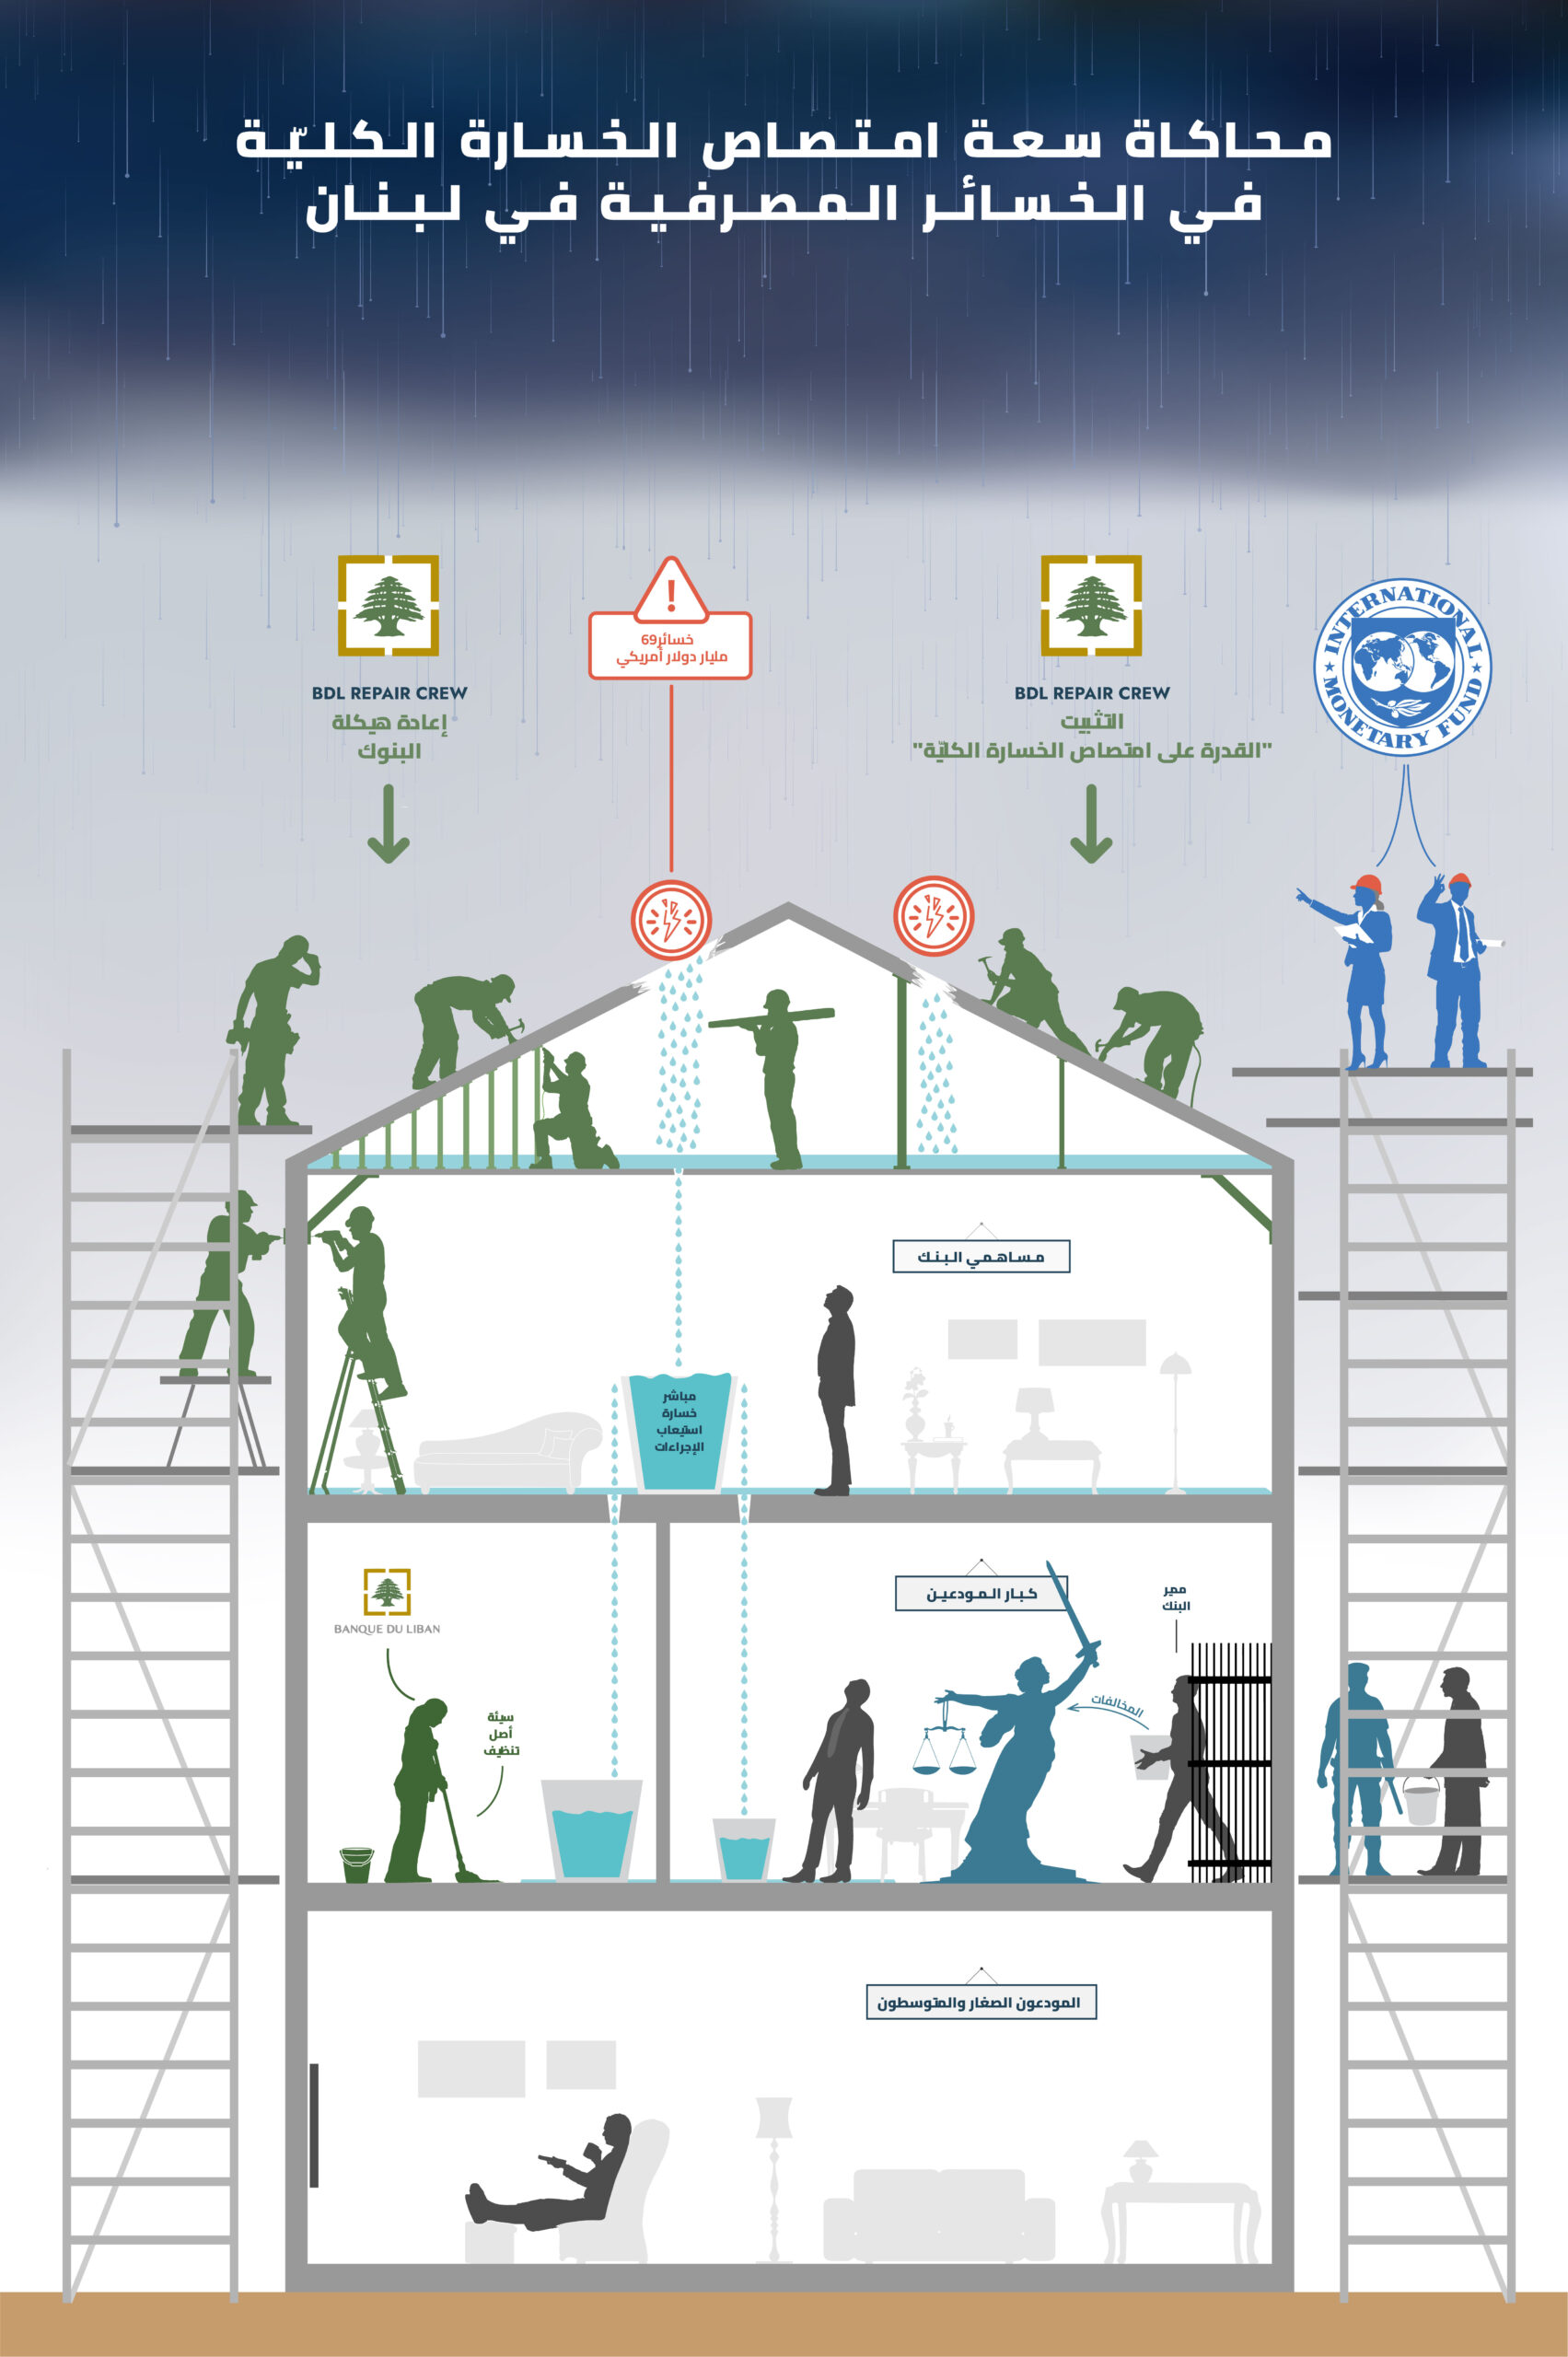
اعتباراً من تشرين الأول (أكتوبر) 2019، جميع المصارف بالبدء في دراسة فرض “اقتطاع على الودائع” على المودعين العاديين، يُصار بموجبها إلى شطب جزء كبير من المدخرات لتخفيف عبء الديون.
الإدماج وتقليص الحجم
في عام 2019، كان في لبنان 63 مصرفاً مهماً يقدمون الخدمات لبلد لا يزيد عدد سكانه عن 6 ملايين نسمة. وفي إطار أي حزمة إنقاذ مالي، لا بد لصندوق النقد الدولي أن يطالب باندماج المصارف اللبنانية غير القادرة على التعافي من تلقاء نفسها (إدماج). وبعد ذلك، تتطلب إعادة هيكلة القطاع تخليص الميزانيات العمومية الناتجة عن ذلك من “الأصول المعدومة” أو القروض الخاسرة (تقليص الحجم). ثم يجب تحويل هذه الأصول إلى الميزانية العمومية لمصرف لبنان، على أن تخضع المصارف لمتطلبات الإصلاح التنظيمي.
ومن المنتظر أن تؤدي عمليتا الإدماج وتقليص الحجم إلى زيادة احتمالات استرداد المودعين لبعض مدخراتهم خلال فترة وجيزة، طالما أن المصارف الجديدة ستبدأ عملها من صفحة بيضاء. كما تضمن العمليتان أن تتحمل المصارف اللبنانية عواقب إخفاقاتها السابقة مقابل الحصول على بداية جديدة. وبهذه الطريقة، يساعد الإدماج وتقليص الحجم، مثل اقتراح شطب ديون المساهمين، في تهدئة المخاوف بشأن إفلات المصارف من المأزق.
يجب تطبيق الاسترداد بأثر رجعي على صناع القرار الذين وضعوا الهندسة المالية، ومديري المصارف الذين ساهموا في تيسير المشاركة فيها، والمصرفيين الذين خرقوا قوانين تطبيق ضوابط الرقابة على رأس المال. وبعد ذلك، يجب توزيع الأموال المستردة بموجب هذه العملية على كبار المودعين لتعويض أكبر قدر ممكن من الاقطاعات التي لحقت بودائعهم.
ونظراً لعدم وجود أحكام استرداد في اللوائح المصرفية اللبنانية حتى الآن، يجب على صندوق النقد الدولي الإصرار على وضعها كجزء من حزمة الإنقاذ، وإدراجها في اللوائح المستقبلية كأحكام استرداد مستقلة. وهذا يضمن ألا يعتمد نجاح هذه الإجراءات على نظام قضائي قاصر تتحكم به الأهواء السياسية.
وتتطلب معايير الاقتطاع من ودائع كبار المودعين، وكذلك آليات التعويض / أحكام الاسترداد المناسبة، إجراء مفاوضات في إطار إيجاد الحل الأمثل لمشكلة تتطلب حلاً تجريبياً كجزء من اقتراح شامل (انظر الملحق 1). ويجب أن تشمل الحصيلة النهائية لهذه الحسابات مصرف لبنان والمساهمين وكبار المودعين ومديري المصارف، إلى حد يحمي ودائع المودعين العاديين الصغار والمتوسطين بموجب عتبة محددة موضوعياً، وبما يتفق مع الممارسات الدولية.
التوصيات
في أفضل الأحوال، توفر التسوية المقترحة بعض الوقت للبنان. فالبلاد ستظل معرضة لأزمات مصرفية أخرى ما لم تذهب الإصلاحات إلى أبعد من التوزيع العادل للخسائر الحالية. وبالتوازي مع هذه النتائج المهمة، يجب على المصارف اللبنانية إجراء تغييرات مؤسسية أساسية للحد من الانهيارات المستقبلية وآثارها المحتملة.
توزيع الخسائر الحالية
في إطار المفاوضات مع صندوق النقد الدولي، يجب على الحكومة اللبنانية اعتماد التوزيع المنظم للخسائر بموجب اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر باعتباره حلاً مبدئياً للأزمة المصرفية الحالية. وتوزع هذه التسوية الديون بما يتماشى مع المساءلة و/أو المخاطر المفترضة، إلى جانب الإقرار بأنه لا بد حتى لكبار المودعين من التخلي عن بعض المدخرات لإنقاذ القطاع المصرفي. ويجب أن تحصل هذه الأطراف سيئة الحظ على تعويضات مستحقة لاحقاً.
تغييرات تنظيمية فورية
بغض النظر عن الأزمة الحالية، يجب على القطاع المصرفي اللبناني تطبيق اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر وأحكام الاسترداد بشكل رسمي، وبما يتفق مع قواعد لجنة بازل للرقابة المصرفية. وهذا يؤدي إلى تنويع هيكل ديون القطاع، ويتيح له وضع خطة إنقاذ داخلي مناسبة (عند الضرورة) بما يتماشى مع الهدف الرئيسي في حماية حقوق جميع المودعين.
أما في مجال الحوكمة، فيجب على جميع هيئات مصرف لبنان إزالة أي تحيز سياسي، على أن يبدأ ذلك من الأعلى. ومع أن لبنان يحفل بشخصيات كفء يمكنها شغل منصب حاكم المصرف المركزي، إلا أن تعيين شخصية أجنبية في الظروف الحالية يرسل إشارة قوية إلى المجتمع الدولي بأن لبنان جاد في تنفيذ الإصلاحات. وهذا إجراء متبع في مختلف الاختصاصات الدولية الأخرى، ويجب أن يخضع أيضاً لإطار زمني غير قابل للتمديد، بما يشي بقطيعة كاملة مع الماضي.
إن التعيينات السياسية لأعضاء المجلس المركزي تبدو أمراً مفروغاً منه، لكن الهيئات الرقابية في مصرف لبنان يجب أن تكون مستقلة، وغير خاضعة لأي ضغط سياسي، على أن تقدم تقاريرها إلى البرلمان. فعلى الرغم من النواقص التي تشوب البرلمان في ظل سيادة المحسوبيات السياسية، إلا أنه يشكل مساحة مفتوحة نسبياً، ويمكن للمواطنين الاطلاع على أعماله أكثر من لجان مصرف لبنان، فضلاً عن حق النواب واللجان معاينة السجلات العامة و/ أو تحديث أنظمتها.
كما يجب على البرلمان الغاء جميع قوانين السرية المصرفية، وضمان إجراء تدقيق قضائي مستقل لجميع حسابات مصرف لبنان والحسابات المصرفية الأخرى ذات الصلة. فبعد السمعة السيئة التي لحقت بسرية المصارف على الصعيد العالمي، أصبح ضررها أكثر من فائدتها جرّاء الانطباع بأنها تسمح بإخفاء حسابات غير قانونية23O. Abudulla and D.Wood (2019), “Coming Clean: Time to open Lebanon’s Chamber of banking secrets”, Triangle, online at https://www.thinktriangle.net/coming-clean-time-to-open-lebanons-chamber-of-banking-secrets/↓ تُضعف الثقة بالقطاع المصرفي. ومع تحرك العالم أكثر فأكثر نحو الانفتاح والتعاون الدوليين من خلال الشفافية24 BCBS (2015), “Corporate governance principles for banks”, Bank for International Settlements, p35↓، تتوفر الآن طرق عدة للالتفاف على قيود السرية المصرفية هذه في ظل هيمنة النفوذ السياسي. ويجب على لبنان الانضمام إلى بقية دول العالم، وأن يتوصل أخيراً إلى إلغاء جميع قوانين السرية المصرفية، الأمر الذي يفسح المجال لقيام قطاع مصرفي أكثر انفتاحاً وإنتاجية.
يُعدّ تأمين الودائع شبكة الأمان الأساسية للودائع الصغيرة، لكن مستوى التغطية الحالي في لبنان منخفض جداً (75 مليون ليرة لبنانية). ولا يتعدى التأمين على الوديعة التي تعادل 50 ألف دولار بموجب سعر الصرف الرسمي، 3,750 دولاراً تقريباً، عند تاريخ نشر هذا التقرير. وكان لمستويات أعلى من التأمين أن تؤدي إلى خفض معدل عمليات السحب الناجمة عن الذعر خلال الأزمة. ففي الولايات المتحدة، يصل التأمين على الودائع الادخارية إلى 250,000 دولار، ويجب أن تحتوي الأنظمة اللبنانية ضمانات مماثلة في المستقبل.
بالإضافة إلى ذلك، يجب ألا يُسمح للمصارف بإجراء مراجعة مستقلة لعمليات إعادة تقييم الأصول، إذا كانت تنوي استخدامها كمكون إضافي لرأس المال. لقد سمح مصرف لبنان للمصارف بإعادة تقييم أصولها الثابتة (أي العقارات) وحساب الفرق واعتباره أداة رأسمالية إضافية دون أي أساس منطقي، على أمل زيادة رأسمال هذه المصارف بنسبة 20% خلال الأزمة. ومع أن عملية إعادة التقييم تُعدّ إجراءً تنظيمياً مشروعاً تماماً25BCBS (1988), “International Convergence of Capital Measurement and Capital Standards”, Bank for International Settlements , p 17↓، إلا أنها تتطلب اتباع حسابات حكيمة وتوافقاً مع الحركة الفعلية لأسعار العقارات.
قطاع مصرفي مستدام في لبنان
إن إعادة ضبط المسار الاقتصادي على المدى الطويل في لبنان تتطلب قطع الصلة مع مصرفه السيادي، هذه الصلة التي تربط الجدارة الائتمانية للقطاع المصرفي مع التصنيف الائتماني للدولة. ولم تُبدِ لجنة بازل للرقابة المصرفية رأيها بشأن معالجة الانكشافات السيادية حتى الآن. ومع ذلك، يستطيع لبنان الحد من انكشافه على مصدر دين واحد، وإعداد مخطط شلال نقدي يقتضي الاحتفاظ برأس مال إضافي لمواجهة التصنيف السيادي المنخفض.
ويجب على لبنان إثبات مصداقيته لصندوق النقد الدولي من أجل تلقي المساعدة للتعافي من الأزمة الحالية. ويجب على الصندوق أن يطلب من لبنان تنفيذ متطلبات اللوائح التنظيمية بشأن القدرة الكلية على امتصاص الخسائر والقواعد الأخرى للجنة بازل للرقابة المصرفية ذات الصلة بالسيولة المصرفية26BCBS (2013), “Basel III: The Liquidity Coverage Ratio and liquidity risk monitoring tools”, Bank for International Settlements , pp 1-75↓ 27BCBS (2014b), “Basel III: the net stable funding ratio”, Bank for International Settlements , pp 1-17↓ 28BCBS (2010), “Basel III: A global regulatory framework for more resilient banks and banking systems”, Bank for International Settlements , pp1-77↓ 29BCBS (2017a), “Basel III: Finalising post-crisis reforms”, Bank for International Settlements , p1-162↓، كي يتماشى القطاع المصرفي اللبناني مع أفضل الممارسات العالمية. وعلى وجه التحديد، يجب على لبنان إجراء التغييرات التي اقترحها الصندوق منذ فترة طويلة30 IMF (2017), “Lebanon : Financial System Stability Assessment”, International Monetary Fund, p7↓ بشأن تطبيق نسبة تغطية السيولة، وتصحيح الانحرافات عن قواعد لجنة بازل للرقابة المصرفية31BCBS (2006), “Basel II: International Convergence of Capital Measurement and Capital Standards: A Revised Framework – Comprehensive Version” Bank for International Settlements , p20↓ ذات الصلة بمعالجة رأس المال للديون السيادية المقومة بالعملات الأجنبية. ولو طُبّق ذلك لساعد في تلافي الأخطاء المرتكبة في تحديد احتياجات السيولة وتقييمات المخاطر في القطاع المصرفي.
على الرغم من قيام المصارف في لبنان بإفصاحات إلزامية بتكليف من المصرف المركزي، إلا أنها تحجب جزءً كبيراً من المحتوى الذي تتوخاه هذه الإفصاحات أصلاً. ويجب أن تصبح الشفافية أحد ركائز هذا القطاع، أي أن تكون متطلبات الإفصاح بمستوى دقة ومحتوى الإفصاحات المطلوبة بموجب الركيزة الثالثة لقواعد لجنة بازل للرقابة المصرفية32BCBS (2018), “Pillar 3 disclosure requirements – updated framework”, Bank for International Settlements, pp 1-62↓، كما تتطلب بيانات مالية مدققة من قبل شركات خارجية.
ونظراً لاعتماد الدول الفقيرة على المانحين الدوليين لمساعدتها على التعافي من الأزمات المصرفية، يمكن للهيئات التنظيمية الدولية أن تلعب دوراً كبيراً في تطبيق القواعد الدولية المتفق عليها على هذه الدول، حتى لو كانت غير منضمة إلى الاتفاقيات الدولية ذات الصلة. ولذلك يجب على لجنة بازل للرقابة المصرفية توسيع نطاق إشرافها على تطبيق الأنظمة، المعروف باسم برنامج تقييم الاتساق التنظيمي، خارج الدول الأعضاء ليشمل جميع الدول بهدف الكشف المبكر عن أي عيوب، وحماية المودعين المعرضين للخطر.
الملحق 1: مشكلة تحديد التعويضات والاقتطاعات المناسبة
يُحتسب “الاقتطاع من الودائع” لكل مودع كبير على أساس نسبة تربيعية:
الإنقاذ الداخلي = إجمالي الخسائر – إجمالي أدوات الإنقاذ الداخلي المعتمدة – عجز المصرف المركزي
المعادلة 1: الاقتطاع من الودائع (θ) = الإنقاذ الداخلي / إجمالي الودائع الكبيرة
حصة المودع في المصرف الذي أعيدت هيكلته:
المعادلة 2: قيمة الأسهم الجديدة = الإيداع الأصلي × (1 – الاقتطاع من الودائع) / إجمالي الأصول الجديدة
ويُمنح هؤلاء المودعون، الذين أصبحوا مساهمين، الأولوية في الهيكل الجديد لرأسمال المصرف الذي أعيدت هيكلته (مثل أصحاب الأسهم الممتازة)، ويحصلون على نسبة متفق عليها سلفاً (δ) من أرباح المصرف المستقبلية على شكل توزيعات أرباح، بالإضافة إلى إعطائهم الحق الأول في إعادة بيع أسهمهم وفق تقييم محسّن (λ)، بمجرد تعافي السوق. كما يُمنحون أولوية تلقي أشكال أخرى من التعويضات من خلال نسبة (γ) ضمن إجراءات الاسترداد. ويحدد المساهمون الجدد قيم δ وγ بناءً على التفضيلات الإستراتيجية لكل مصرف أعيدت هيكلته، بينما تستند λ إلى توقعات السوق.
وفيما يلي عرض العلاقة بين الاقتطاع من الودائع وأشكال التعويض المختلفة (باستثناء الحسومات). وجدير بالذكر أن جميع أشكال التعويض تتوقف تلقائياً بمجرد استكمال مبلغ الاقتطاع. ويمكن هنا للمساهم الممتاز الاختيار بين العودة إلى مساهم عادي أو تحويل أسهمه إلى حساب إيداع بالقيمة السوقية.
θ x الإيداع الأصلي = λ x السهم الجديد + δ x الأرباح المستقبلية + γ x الاسترداد. (2)
بدمج المعادلتين 1 و2، نحصل على النموذج التجريبي التالي:
الإنقاذ الداخلي × الإيداع الأصلي / إجمالي الودائع الكبيرة = λ x السهم الجديد + δ x الأرباح المستقبلية + γ x الاسترداد
Footnotesالهوامش
- 1MIT SLOAN (2019) “Here’s how much the 2008 bailouts really cost” MIT MIT Sloan School of Management, online at https://mitsloan.mit.edu/ideas-made-to-matter/heres-how-much-2008-bailouts-really-cost; Financial Times “Banks cannot expect government to bail them out of every crisis” online at https://www.ft.com/content/760f8a05-d5be-4066-8f3d-802d78c33bce ↩︎
- 2FSB (2015), “Total Loss-Absorbing Capacity (TLAC) Principles and Term Sheet”, Financial Stability Board, pp1-22 ↩︎
- 3BCBS (2016b), “TLAC holdings standard”, Bank for International Settlements, pp1-14 ↩︎
- 4Martino, E. (2017), Subordinated Debt Under Bail-in Threat, University of Bologna Law Review, 2(2), 252–299. https://doi.org/10.6092/issn.2531-6133/7664 online at https://bolognalawreview.unibo.it/article/view/7664 ↩︎
- 5Investopedia (2022) “Subordinated Debt Definition” Investopedia, online at https://www.investopedia.com/terms/s/subordinateddebt.asp ↩︎
- 6DNB (2017) “Operation of Bail-In”, Dutch Central Bank, online at https://www.dnb.nl/media/sxxdqjgo/operation-of-bail-in.pdf ↩︎
- 7Afanasyeva O. (2016) “Executive bonuses clawback in the banking sector“, ARMG Publishing, online at https://armgpublishing.sumdu.edu.ua/wp-content/uploads/2016/12/files/bel/issue1/Article_3.pdf ↩︎
- 8Wright C (2014) “Riad Salamé: The Central Banker who brings Stability to Lebanon”, Chris Wright Media, online at https://www.chriswrightmedia.com/riad-salame-the-central-banker-who-brings-stability-to-lebanon/ ↩︎
- 9Halabi S. and Boswall J. (2019) “Extend and Pretend: Lebanon’s Financial House of Cards”, Triangle, online at https://www.thinktriangle.net/extend-and-pretend-lebanons-financial-house-of-cards-2/ ↩︎
- 10BCBS (2017b), “The Regulatory Treatment of Sovereign Exposures”, Bank for International Settlements, p4. ↩︎
- 11Moody’s (2017) “Moody’s Downgrades Lebanon’s Rating To B3, Changes Outlook To Stable From Negative” Moody’s Investors Service Online at https://www.moodys.com/research/Moodys-Downgrades-Lebanons-Rating-To-B3-Changes-Outlook-To-Stable–PR_365093 ↩︎
- 12Halabi S. and Boswall J. (2019) “Extend and Pretend: Lebanon’s Financial House of Cards”, Triangle, online at https://www.thinktriangle.net/extend-and-pretend-lebanons-financial-house-of-cards-2/ ↩︎
- 13Chaaban, J. (2016) “I’ve Got the Power: Mapping Connections Between Lebanon’s Banking Sector and the Ruling Class” Economic Research Forum, online at https://erf.org.eg/publications/ive-got-the-power-mapping-connections-between-lebanons-banking-sector-and-the-ruling-class/ ↩︎
- 14Sewell A. (2020) “Lebanon: Leaked plan sets way forward, but country’s path could spell lost decade” Al Arabiya English, online at https://english.alarabiya.net/features/2020/04/10/Lebanon-Leaked-plan-sets-way-forward-but-country-s-path-could-spell-lost-decade ↩︎
- 15TAW (2020) “Lebanon looks to combat capital flight” The Arab Weekly, 31 January 2020, online at https://thearabweekly.com/lebanon-looks-combat-capital-flight ↩︎
- 16Reuters (2020) “ Former Lebanon finance head says banks ‘smuggled’ $6 billion out: FT” Al Arabiya English, 13 July 2020 online at https://english.alarabiya.net/business/banking-and-finance/2020/07/13/Former-Lebanon-finance-head-says-banks-smuggled-6-billion-out-FT ↩︎
- 17BCBS (2015), “Corporate governance principles for banks”, Bank for International Settlements, p35 ↩︎
- 18Azar G. (2021) “The Wolf of Wall Street: The Wolf of Wall Street — Lebanese style: Small-scale depositors say banks duped them into buying preferred shares”, L’Orient Today, 18 February 2021, online at https://today.lorientlejour.com/article/1252407/the-wolf-of-wall-street-lebanese-style-small-scale-depositors-say-banks-duped-them-into-placing-their-savings-in-preferred-shares-now-worth-nothing.html ↩︎
- 19MoF (2020) “Financial Recovery Plan” Lebanon Ministry of Finance, online at http://finance.gov.lb/en-us/EventPdfs/English/The%20Lebanese%20Goverment%20Financial%20Recovery%20Plan.pdf ↩︎
- 20Azar M. (2020) “The ABL plan: A Back Door to Privatizing State Assets” Finance 4 Lebanon, online at https://finance4lebanon.com/the-abl-plan-a-back-door-to-privatizing-state-assets/ ↩︎
- 21في القطاع المصرفي اللبناني توجد اختلافات واضحة بين المساهمين الرئيسيين في المصارف، وكثير منهم من الشخصيات السياسية و”حملة الأسهم الممتازة”. ويُنظر إلى الأخيرين عادة على أنهم جزء من هيكل أصول المصرف، لكن قسماً كبيراً منهم في لبنان هم مجرد مودعين غير متمرسين مالياً تم خداعهم لتحويل ودائعهم ومدخرات حياتهم إلى أسهم ممتازة، مقرونة بوعود عن “عائد مالي مضمون”. وبموجب أي خطة إنقاذ داخلي، يجب على هذه الأطراف أن تتحمل جزءاً من الخسائر، لكن المصارف قامت هنا غالباً بخرق القانون، عندما أقنعت المودعين بإجراء هذا التحويل (انظر عازار غ، 2021). ولذلك، يجب وضع آليات تسمح لهذه الأطراف باسترداد بعض خسائرها. ↩︎
- 22Azar G. (2021) “The Wolf of Wall Street: The Wolf of Wall Street — Lebanese style: Small-scale depositors say banks duped them into buying preferred shares”, L’Orient Today, 18 February 2021, online at https://today.lorientlejour.com/article/1252407/the-wolf-of-wall-street-lebanese-style-small-scale-depositors-say-banks-duped-them-into-placing-their-savings-in-preferred-shares-now-worth-nothing.html ↩︎
- 23O. Abudulla and D.Wood (2019), “Coming Clean: Time to open Lebanon’s Chamber of banking secrets”, Triangle, online at https://www.thinktriangle.net/coming-clean-time-to-open-lebanons-chamber-of-banking-secrets/ ↩︎
- 24BCBS (2015), “Corporate governance principles for banks”, Bank for International Settlements, p35 ↩︎
- 25BCBS (1988), “International Convergence of Capital Measurement and Capital Standards”, Bank for International Settlements , p 17 ↩︎
- 26BCBS (2013), “Basel III: The Liquidity Coverage Ratio and liquidity risk monitoring tools”, Bank for International Settlements , pp 1-75 ↩︎
- 27BCBS (2014b), “Basel III: the net stable funding ratio”, Bank for International Settlements , pp 1-17 ↩︎
- 28BCBS (2010), “Basel III: A global regulatory framework for more resilient banks and banking systems”, Bank for International Settlements , pp1-77 ↩︎
- 29BCBS (2017a), “Basel III: Finalising post-crisis reforms”, Bank for International Settlements , p1-162 ↩︎
- 30IMF (2017), “Lebanon : Financial System Stability Assessment”, International Monetary Fund, p7 ↩︎
- 31BCBS (2006), “Basel II: International Convergence of Capital Measurement and Capital Standards: A Revised Framework – Comprehensive Version” Bank for International Settlements , p20 ↩︎
- 32BCBS (2018), “Pillar 3 disclosure requirements – updated framework”, Bank for International Settlements, pp 1-62 ↩︎