قد يبدو التعافي المالي الذي حققته الحكومة اللبنانية في السنوات الأخيرة إنجازاً، لكنه تمّ على حساب الفئات الأقل قدرةً على دفع ثمنه ووفّر الحماية لمن هم أقل حاجةً إليها.
في حين يعقد مجلس النواب جلساته لمناقشة الموازنة الشهر المقبل، يُتوقّع أن تكون الحكومة قد سجّلت فائضاً للعام الرابع على التوالي، ما يعني أن إيراداتها تفوق نفقاتها. وتُعدّ هذه نتيجةً مذهلة بالنظر إلى ما تعرّض له لبنان منذ عام 2023 من قصف واحتلال إسرائيليين، سبقهما أربعة أعوام من الأزمات المالية والسياسية وانفجار مرفأ بيروت وجائحة كوفيد-19.
وفي الوقت نفسه فإن المجتمع اللبناني يتآكل أمام أعيننا: إذ يُرجّح أن أكثر من مليون شخص يحتاجون لمساعدات غذائية حتى عام 2027، وبات نحو ثلث العاملين في القطاع الخاص خارج العمل في أعقاب حرب عام 2026 فيما هاجر نحو 730 ألف لبناني إلى خارج البلاد منذ عام 2020.
أمام هذه الأرقام يبرز السؤال: لماذا يعجز نظام الحماية الاجتماعية في لبنان عن حماية المواطنين؟ تكمن الإجابة في منظومة تأمينية قديمة وغير متكافئة، وفي اعتماد المساعدات النقدية الموجّهة بوصفها الأداة الرئيسية للدولة في مكافحة الفقر، فضلاً عن نهج تقشفي يدّعي ندرة الموارد المتاحة للحماية الاجتماعية فيما يحشد فيه مليارات الدولارات لمعالجة خسائر المصارف.
حماية للقلّة
عشية الأزمة، كان لبنان يعتمد على ستة صناديق رئيسية للتأمين الاجتماعي. وكان العاملون في القطاع الخاص وأصحاب العمل يسدّدون اشتراكاتهم إلى الصندوق الوطني للضمان الاجتماعي، فيما تولّت أنظمة منفصلة مدعومة من الدولة تغطية موظفي القطاع العام وعناصر الأجهزة الأمنية. موّلت هذه المنظومة الرعاية الصحية والتعويضات العائلية وتعويضات نهاية الخدمة المدفوعة دفعةً واحدة. غير أن الاستفادة منها كانت مشروطة بالعمل النظامي، ما ترك 40% من اللبنانيين من دون أي تغطية.
وكان نحو 60% من الإنفاق الحكومي على الحماية الاجتماعية يُخصّص لتعويضات نهاية الخدمة في القطاع العام، مع أن المستفيدين منها لم يشكّلوا سوى 2.5% من السكان.
في عام 2019، جمّدت المصارف التجارية الودائع بما فيها ودائع صناديق التأمين الاجتماعي. ومع فقدان الليرة اللبنانية 98% من قيمتها تآكلت أيضاً قيمة جزء كبير من مدخرات هذه الصناديق. وإلى جانب ذلك، ورغم ارتفاع حصة الإنفاق الاسمي على الحماية الاجتماعية من موازنة الدولة بين عامَي 2020 و2023، تراجع هذا الإنفاق بالقيمة الفعلية بنسبة 91% نتيجة انهيار العملة، إذ انخفض من متوسط سنوي بلغ 6.6 مليارات دولار قبل الأزمة إلى 600 مليون دولار سنوياً بين عامَي 2020 و2023. وجاء هذا الاقتطاع فيما كانت الحكومة متأخرة أصلاً عن سداد مساهماتها المستحقة للصندوق الوطني للضمان الاجتماعي.
ومع انهيار منظومة الحماية القائمة على الاشتراكات انتقل برنامج محدود لمكافحة الفقر إلى صلب السياسة الاجتماعية. وكان البرنامج الوطني لاستهداف الفقر (الذي أُطلق عام 2011 بدعم من البنك الدولي) قد وصل إلى 43 ألف أسرة قبل الأزمة أي ما يعادل نحو 4% من السكان. وبعد عام 2019 وُسّع البرنامج ودُمج مع «شبكة الأمان الاجتماعي للاستجابة للأزمة» وهي مبادرة موّلها البنك الدولي لمواجهة تداعيات الأزمة، ليشكّلا معاً ما أصبح يُعرف ببرنامج «أمان».
وبات «أمان» اليوم الآلية الرئيسية للحماية الاجتماعية في لبنان. ويختار البرنامج الأسر الفقيرة استناداً إلى اختبار غير مباشر لتقدير مستوى معيشتها، يستخدم مؤشرات مثل امتلاك الأسرة سيارةً أو ثلاجة. وقد أظهرت تقييمات أُجريت حول العالم أن هذه المنهجية شديدة التفاوت وغير موثوق بها في تحديد المحتاجين. وتزداد عملية التقييم هذه افتقاراً إلى الدقة في ظل الأوضاع اللبنانية المتقلبة، إذ يحدّ التضخم المرتفع والنزوح من دقة الاستهداف.
يقدّم البرنامج ما يصل إلى 145 دولاراً للأسرة شهرياً وهو مبلغ لا يغطي سوى أقل من ثلث الاحتياجات الأساسية اللازمة لبقاء الأسرة، ما لا ينسجم مع الأهداف المعلنة لبرنامج أمان، والتي تشمل مساعدة الأسر على الخروج من الفقر من خلال الاندماج الاقتصادي التدريجي.
تكتسب هذه البرامج جاذبيتها السياسية تحديداً لأنها أقل كلفةً وتعقيداً من إعادة بناء التأمين الاجتماعي.
وخلص تحالف «كاميليون» المموّل من الاتحاد الأوروبي والنرويج والمكلّف بمراقبة برامج المساعدات النقدية في لبنان، في مراجعته النهائية إلى أن هذه المساعدات لم تنتشل الأسر من الفقر. فقد تبيّن أن قيمتها لا تكفي لأكثر من أسبوعين، وأن ديون الأسر تعاود التراكم فور نفاد التحويلات. كما وجد التحالف أن آليات الاستهداف وإيصال المساعدات المعتمدة في برنامج «أمان» تستبعد كثيراً من الأسر الهشّة أو تحول دون حصولها على الدعم. وبعبارة أخرى، فحتى شبكة الأمان المحدودة التي أنشأها لبنان لا تصل بصورة موثوقة إلى من يُفترض بها حمايتهم. وقد رفضت وزيرة الشؤون الاجتماعية حنين السيد، والتي أدّت دوراً محورياً في توسيع البرنامج الوطني لاستهداف الفقر عام 2013 خلال عملها في البنك الدولي، نتائج التحالف، معتبرةً أنها تشوّه القرارات المتصلة بالسياسات وتستند إلى أدلة محدودة وتحركها دوافع أيديولوجية.
تفيد المساعدات النقدية في التعامل مع الأزمات والمراحل الانتقالية، إذ لا تستطيع الأسر الفقيرة انتظار الإصلاحات الهيكلية. لكن المشكلة تبدأ حين يُراد لهذه المساعدات أن تصبح عماد استجابة لبنان للفقر، مع أنها لا تصلح سوى طبقة طارئة تكمّل منظومة التأمين الاجتماعي.
وتكتسب هذه البرامج جاذبيتها السياسية تحديداً لأنها أقل كلفةً وتعقيداً من إعادة بناء التأمين الاجتماعي. فهي تتيح للحكومات والجهات المانحة إدارة الفقر من خلال برنامج محدود النطاق وقابل للقياس، دون الاضطرار إلى خوض إصلاحات هيكلية مثل معالجة اختلالات سوق العمل لإعادة تفعيل التأمين الاجتماعي وتوسيع الخدمات العامة وفرض ضرائب على الثروة لتمويل الرعاية الاجتماعية.
التقشّف للأكثرية
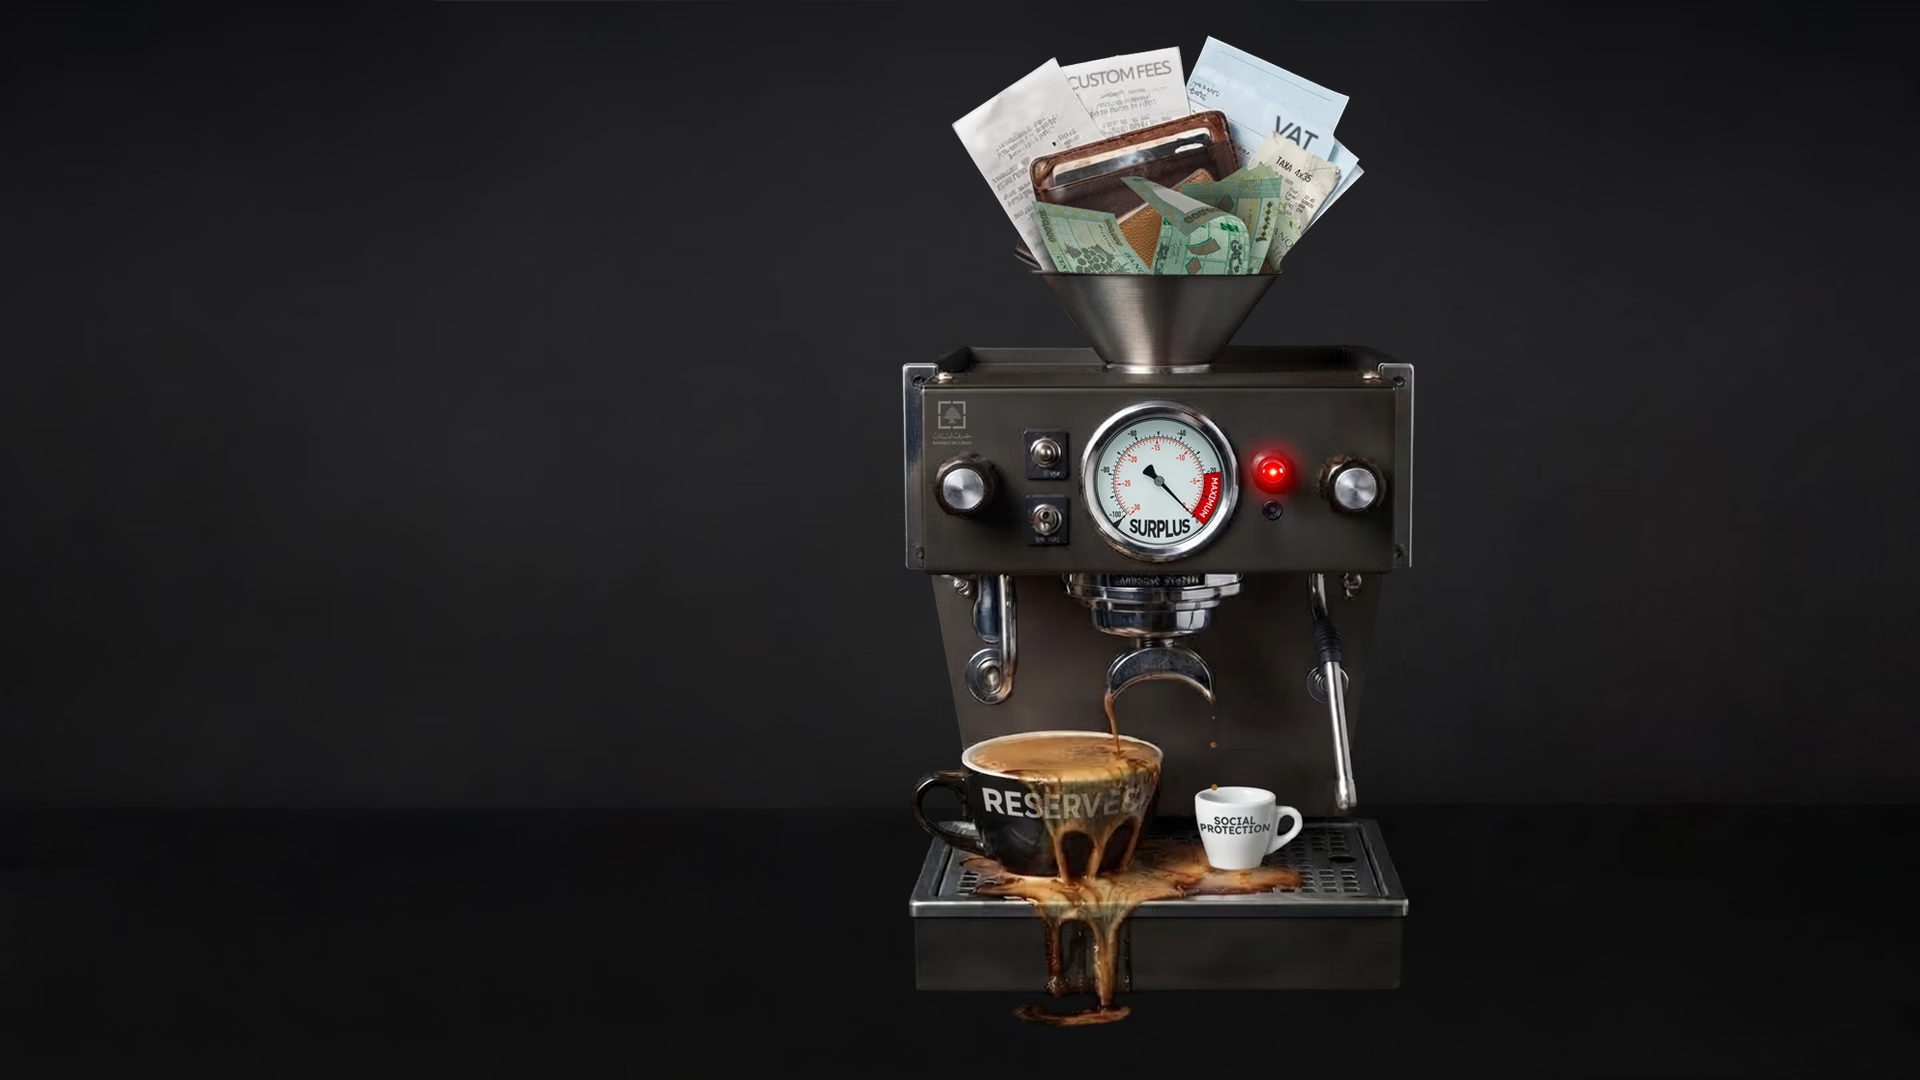
يصعب الدفاع عن الادعاء بأن الدولة تفتقر ببساطة إلى الموارد اللازمة لحماية الناس عند النظر إلى السياسة المالية الأوسع في لبنان. ففي عام 2025، سجّلت الحكومة فائضاً يعادل 3.9% من الناتج المحلي الإجمالي، ويُتوقّع أن تسجّل فائضاً آخر في عام 2026 رغم انكماش الاقتصاد بنسبة 6.4% وبلوغ التضخم 17.5%.
وتتحقق هذه الفوائض من خلال تعزيز جباية الضرائب بالتوازي مع مواصلة التقشّف. فقد بلغت إيرادات الحكومة 6.18 مليارات دولار في عام 2025 أسهمت ضريبة القيمة المضافة والرسوم الجمركية بنسبة 38.3% منها، فيما ارتفعت إيرادات ضريبة القيمة المضافة وحدها بنسبة 49%. وفي المقابل، بلغت النفقات 4.74 مليارات دولار، خُصّص أكثر من نصفها لتغطية تكاليف العاملين في القطاع العام.
وعلى امتداد عام 2025، رفع مصرف لبنان الدفعات للمودعين بنسبة 40% بموجب التعميم 158، وبنسبة 200% بموجب التعميم 166، وباتت آلية السداد تردّ إلى المودعين أكثر من 2.5 مليار دولار سنوياً. يعادل ذلك نصف مجمل إنفاق الدولة اللبنانية إلا أنه لا يظهر في موازنة الحكومة. وفي آذار من العام الجاري بلغت قيمة الدفعات التراكمية 6.1 مليارات دولار، واستفاد منها نحو 580 ألف مودع كان نصفهم قد أغلق حساباته الفرعية المخصّصة للسداد في وقت سابق. وبلغت حصة مصرف لبنان من الدفعات في آذار 88.2% مقابل 11.8% تكفّلت بها المصارف التجارية. وإذا استمرت هذه النسبة فستشكّل ارتفاعاً ملحوظاً مقارنةً بمتوسط حصة مصرف لبنان خلال السنوات السابقة من آلية السداد والبالغ نحو الثلثين.
يستطيع لبنان حشد مليارات الدولارات لإنقاذ المصارف، بينما يزعم أن مبلغ 145 دولاراً شهرياً للأسر الفقيرة هو أقصى ما تسمح به «الواقعية المالية».
كل دولار يدفعه مصرف لبنان يخفض المبلغ الذي لا تزال المصارف التجارية مدينةً به لعملائها، دون أن يسبق ذلك شطب رساميل المصارف وإجبار المساهمين على تحمّل الخسائر من خلال إعادة هيكلة منظّمة. وهذا ما تقتضيه تراتبية حقوق الدائنين التي أقرّها قانون إصلاح وضع المصارف وإعادة تنظيمها، لكن قانون الفجوة المالية أبقاها ملتبسة. وبعبارة أخرى، يدير مصرف لبنان عملياً خطةً لإنقاذ المصارف تُحمّل خسائر القطاع المصرفي الخاص للمجتمع من خلال ضرائب يقع عبؤها بصورة غير متناسبة على المستهلكين العاديين، ومن دون رقابة مجلس النواب.
وبذلك، يستطيع لبنان حشد مليارات الدولارات لإنقاذ المصارف، بينما يزعم أن مبلغ 145 دولاراً شهرياً للأسر الفقيرة هو أقصى ما تسمح به «الواقعية المالية».
الحماية، لا إدارة الفقر
لا يمكن اختزال تحسين الحماية الاجتماعية في زيادة مدفوعات برنامج «أمان». فعلى الرغم من إمكان وضرورة رفع قيمة هذه المدفوعات غير الكافية، فإن برامج التحويلات النقدية لم تُصمَّم أصلاً لتوفير الحماية في مختلف مراحل الحياة. وعلى لبنان إعادة بناء منظومة التأمين القائمة على الاشتراكات وإصلاحها، وأن يقدم الحماية للمواطنين عند فقدان وظائفهم، وأن يتوقف عن التعامل مع المساعدات الموجّهة بوصفها بديلاً من الحقوق الاجتماعية.
كما يجب أن تترافق برامج المساعدة مع جهود لمعالجة الظروف التي تنتج الفقر أساساً، وفي مقدّمها اختلالات سوق العمل وأزمة غلاء المعيشة. فمن شأن إجراءات مثل مكافحة التسعير الاحتكاري وتنظيم الإيجارات والأقساط التعليمية وتكاليف الرعاية الصحية أن تزيد الدخل الفعلي للأسر دون أن يترتّب عليها كلفة مباشرة على الخزينة. ولا يقلّ عن ذلك أهميةً نقل العبء الضريبي من الضرائب التراجعية المفروضة على العمل والاستهلاك إلى الضرائب على الثروة والأرباح، بما يزيد الدخل المتاح للإنفاق ويوفّر التمويل اللازم لتعزيز الحماية الاجتماعية.
ولا ينسجم أيّ من ذلك مع حماية مساهمي القطاع المصرفي من تحمّل الخسائر المترتبة عليهم. فلا يمكن سدّ الفجوة المالية عبر الاقتطاع من العمال والمستهلكين مع الحفاظ على مصالح المساهمين، ثم العودة إلى الاقتراض لتقديم مساعدات غير كافية إلى الفئات الأشد فقراً.
في عام 2024، قدّرت منظمة العمل الدولية أن لبنان يستطيع توفير حدّ أساسي وشامل من الحماية الاجتماعية، يتضمن منافع نقدية للأطفال وفي حالات الإعاقة والأمومة والشيخوخة والبطالة عبر إنفاق 3.2% من ناتجه المحلي الإجمالي أي 976 مليون دولار. وإذا رفع الإنفاق إلى 9.4% من الناتج المحلي الإجمالي، أمكنه أيضاً توفير تغطية صحية شاملة وأساسية، لتبلغ الكلفة الإجمالية 2.9 مليار دولار.
فإما أن تحمي الدولة النظام الذي أنتج انهيار عام 2019 وإما أن تحمي المجتمع الذي لا يزال يدفع ثمن ذلك الانهيار، لكنها لا تستطيع أن تفعل الأمرين معاً.
أما التعذر بأن ندرة الموارد هو العائق أمام الحماية الاجتماعية الشاملة والقائمة على الحقوق فهو موقف سياسي في جوهره، إذ يبرّر خيارات الدولة في تحديد المطالب التي تستجيب لها. ولا يمكن لبلد يستطيع حشد 2.5 مليار دولار سنوياً لإنقاذ مصارفه أن يجعل من إدارة الفقر أقصى طموحاته الاجتماعية، ولا سيما أن مبلغاً مماثلاً يكفي لتوفير الحماية الأساسية للجميع. فإما أن تحمي الدولة النظام الذي أنتج انهيار عام 2019 وإما أن تحمي المجتمع الذي لا يزال يدفع ثمن ذلك الانهيار، لكنها لا تستطيع أن تفعل الأمرين معاً.
الآراء الواردة في هذه المقالة تعبّر حصراً عن رأي الكاتب، ولا تعكس بالضرورة آراء «البديل | معهد السياسات البديلة» أو فريقه التحريري.